MONEY|お金・資産形成・節約
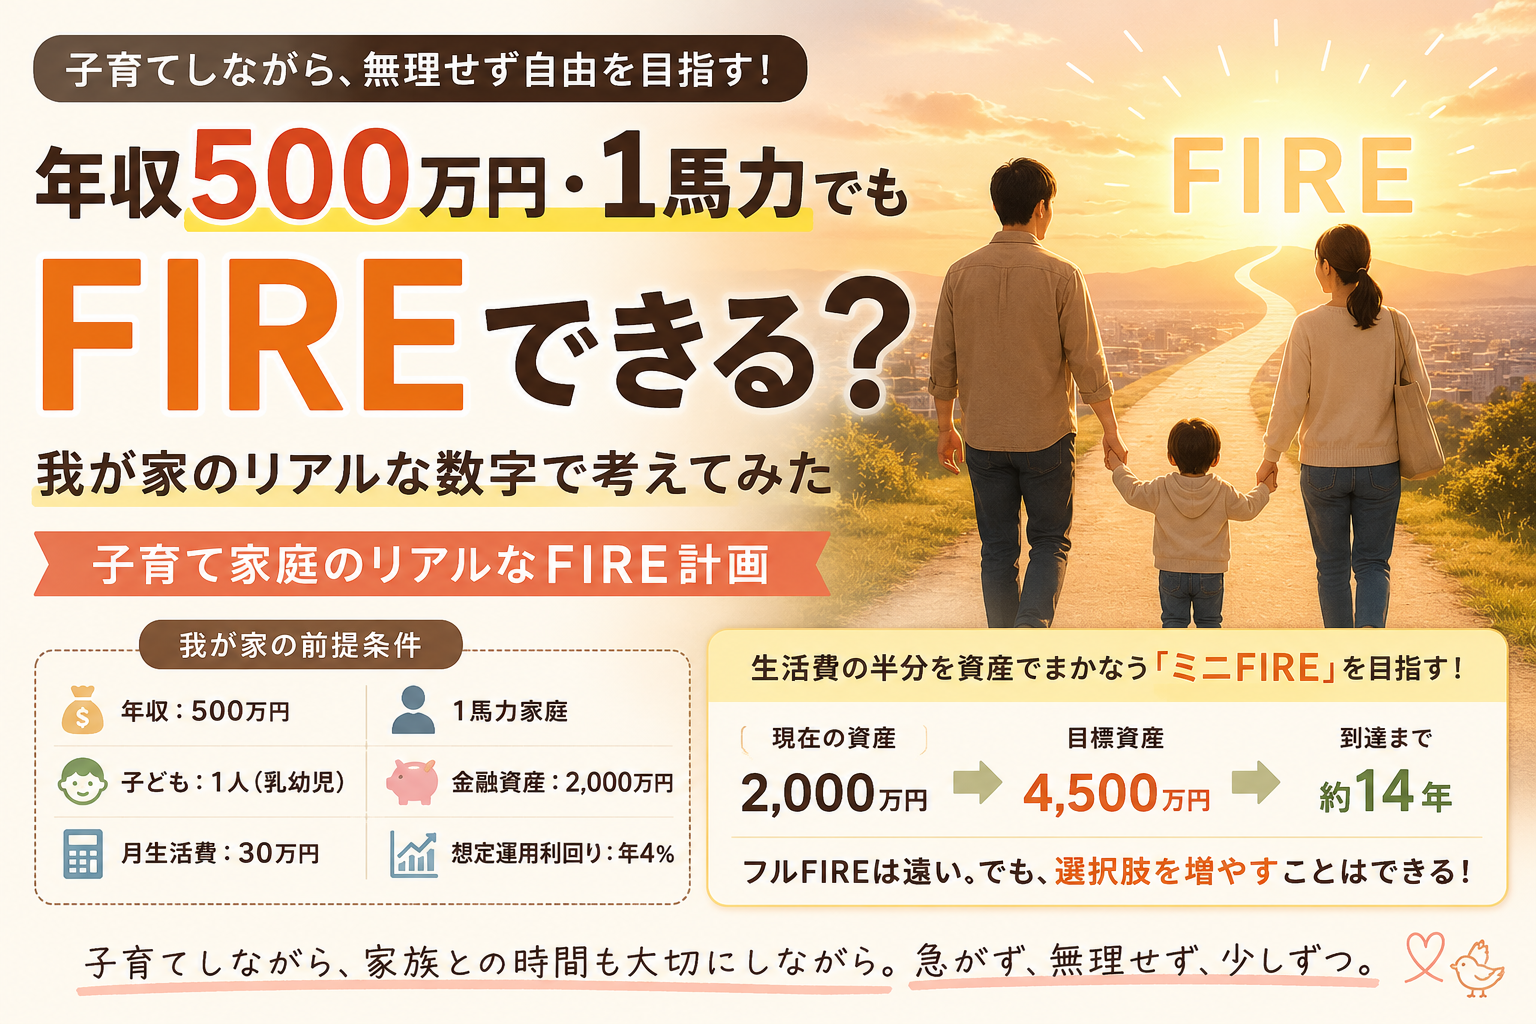
FIREを目指しながら、子育て・家計・投資・節約と向き合う我が家のお金の記録。新NISAや資産形成、節約、保険、ふるさと納税など、お金と暮らしに関する記事をまとめています。

楽天スーパーセールを賢く活用するための攻略法。買い回りポイント・SPU・エントリーの注意点・ポイント上限の考え方を整理しました。開催日は毎回変わるので、都度公式ページで確認を。

1馬力・毎月赤字の我が家でも、投資のおかげで資産は微増。収支と資産を分けて考える経理視点と、2025年から1年後の続報も追記しました。

節約・資産形成を大事にしているわが家でも、思い切って買ってよかったモノが5つあります。FIREを目指すからこそ意識している「お金の使いどころ」を、製品情報とあわせて紹介します。

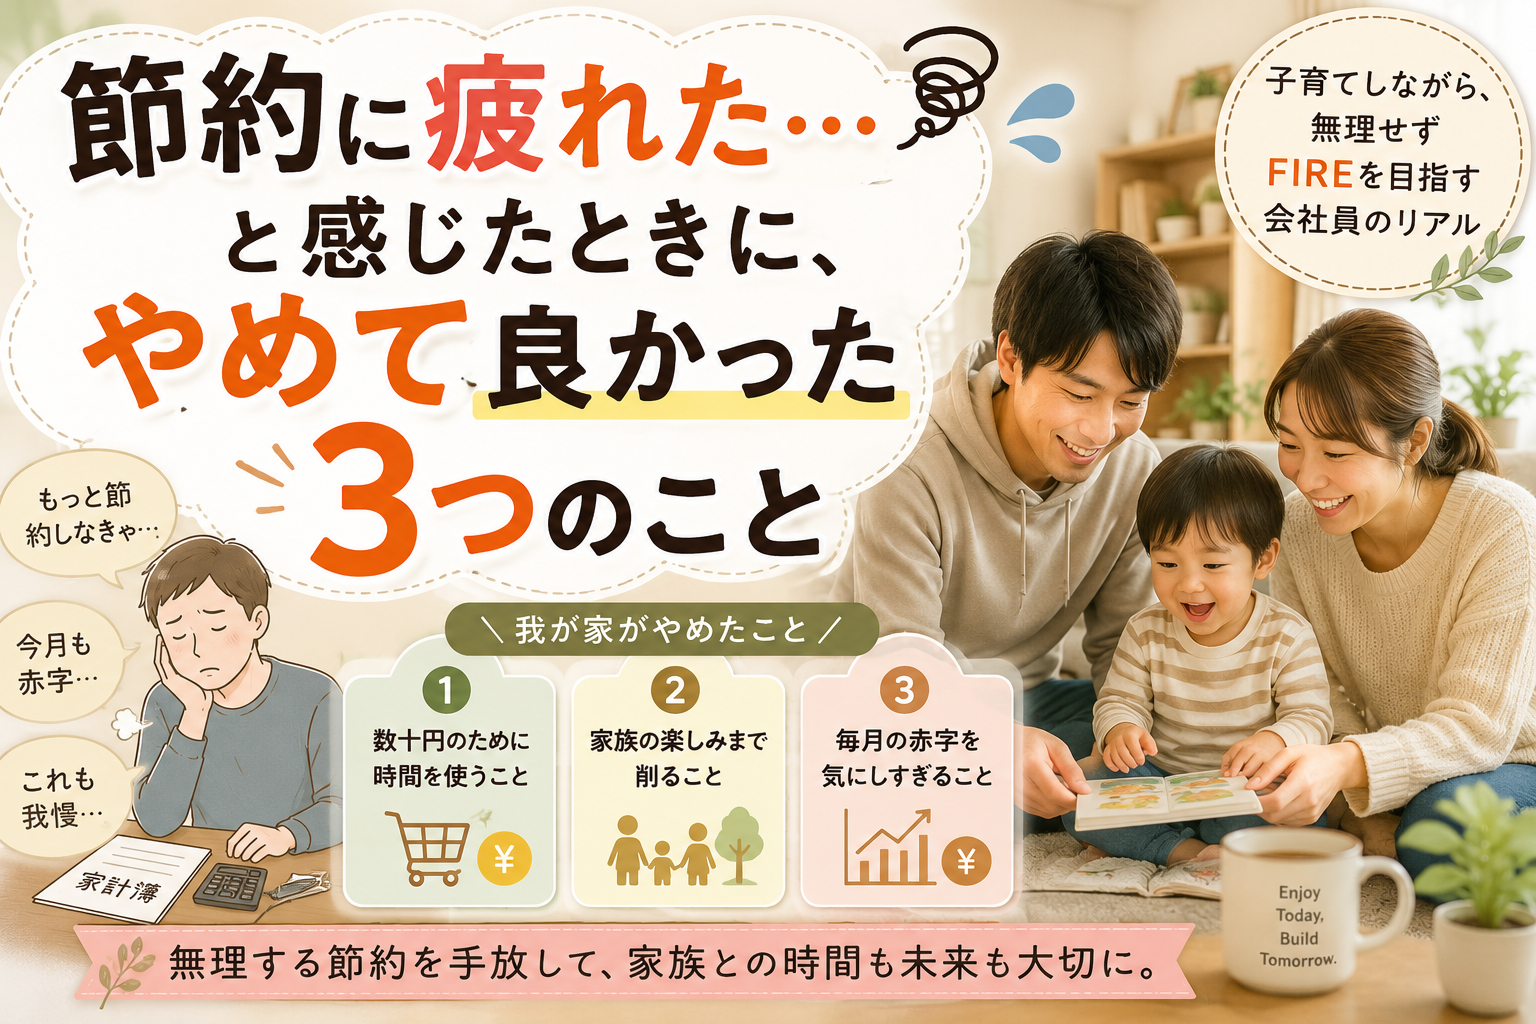
「節約に疲れた…」「もう我慢する生活は続けたくない」と感じていませんか?子育てしながらFIREを目指す我が家が、節約のためにやめて良かった3つのことを紹介します。数十円のために時間を使うこと、家族の楽しみを削ること、毎月の赤字を気にしすぎること…

格安スマホ・保険見直し・電力会社変更で年間30万円の固定費を削減し、つみたてNISAに回した実例を公開。細かい節約より、固定費の大きな見直しを一度やる方が効果的だと感じた理由を解説します。

「限界効用逓減の法則」を知ることで節約や資産形成に役立ちます。限界効用逓減の法則を理解し、節約や資産形成をしていきましょう。

「FIRE」というライフスタイルに向けたお金の管理方法を紹介しました。自炊、キャッシュレス決済、買い物工夫、長期目線での取り組みなど、少しずつコツコツと積み重ねていくことが大切です。将来の資産形成に繋がる方法を取り入れ、自分に合った節約生活を…

20代共働き夫婦の家計簿公開!無事貯蓄目標達成!!バリスタFIREに向けて順調な成績!!

転勤による引っ越し費用。どこまで会社負担になるの?自己負担はあるの?という方は事前に確認が必要です。なるべく節約して引っ越しをできるようになろう!

新NISAなどで資産形成を焦りがちな中、投資効率よりも先に「生活防衛資金」という現金クッションを確保する重要性を解説。1馬力・子育て世帯における目安(1〜2年分)と、転職や出産後の月間赤字を乗り越えられたリアルな体験談を紹介。さらに、無理なく貯め…

新NISAを活用した月3万・5万・10万円の複利資産シミュレーション(年利5%)を徹底解説!アインシュタインも認めた「複利」の仕組みから、我が家が住宅選択(持ち家vs賃貸)や固定費の判断に応用したリアルな思考プロセスまで、数字と表で分かりやすく紐解き…

ボーナスは一括投資すべきか?子育て世代の我が家が行き着いた結論は「ボーナスを当てにしない暮らし」と「家族の体験・思い出への投資」。業績変動に強い家計設計と、時間価値を最大化するボーナスの活用法を解説します。

楽天経済圏で必須の買い回りに便利な1,000円商品。私がリピートしている商品を紹介します。

あなたは投資が怖いですか??人が怖がるものに勝機あり! 皆がまだ恐れていたり、めんどくさがっている今が勝負!!かもしれない話。

節約の敵ともいえるコンビニ。でもうまく活用することで更なる節約にもつながります。

私が定期的に行うある習慣は「節約」にもつながると思ったので、お話します。

節約家になれるかどうかは「たった1つのマインド」があるかないかだと思うというお話。

セミリタイア・FIREを目指すのであれば、時代の流れや情勢に飲み込まれてしまわないように、しっかりとリスクヘッジできる「バリスタFIRE」を目指すのがいいのではないかと思います。

貯金が苦手な方は給料日にちょっとした行動をするだけで、蓄財できる習慣を身に着けられます。苦手な方は参考にしてください。

投資・融資・出資の違いを、個人投資家目線でわかりやすく解説。返済義務・経営権・リスクを比較表で整理し、NISAやクラウドファンディング投資の実例で理解を深めます。

我々の給料が上がらない理由3つ。無駄な努力は止めてrを得よう。

トマ・ピケティのr>gを理解し、お金持ちを目指しましょう!

バリスタFIRE・サイドFIREとは、人生の選択肢を自分で勝ち取ることが出来る方法だであり、多くの人が目指すべき新しい人生のスタイルではないでしょうか。

「副業と複業」についてまとめました。バリスタFIREには「複業」がおススメです。

「最低賃金が引き上げ」について、失業に繋がるとの懸念や、バリスタFIREを目指す上でも不都合になるのかについて考えてみました。

「GPIF(ジーピーアイエフ)」をご存じでしょうか?投資に対してギャンブルのようなイメージを持っている方も、GRIFを知れば少しはイメージが変わるのではないでしょうか。

学生納付特例制度を受けていた期間の保険料は追納することができます。 もし、年金の追納をするなら少しでも早く手続きを済ませておくのが良いでしょう。

【医療費節約のための注意点4点】医療費は病院ごとや受診時間によっても変わることをご存知でしょうか?

FIREを目指すならiDeCoは不要なのでしょうか?2026年7月時点のiDeCo制度を確認し、60歳まで原則引き出せないiDeCoと、FIREに必要な自由に使える資産の違いを解説。NISAなどとの使い分けや、FIRE志望者がiDeCoを活用するメリット・デメリットを、会社員FIRE志…

