はじめに
こんにちは。翔べない渡り鳥です。
突然ですが、GPIF(ジーピーアイエフ)という言葉を聞いたことがありますか?
以前の私は、実際に何をしている組織なのかはよく分かっていませんでした。
ところが、年金について調べていると、こんな発見が出てきます。
「そもそも、私たちが払っている年金って直接高齢者のもとへ支給されている訳ではない。実は運用されているんだ!!」
そうなんです。「年金制度の中で、積み立てられたお金の一部は運用されている」のです。
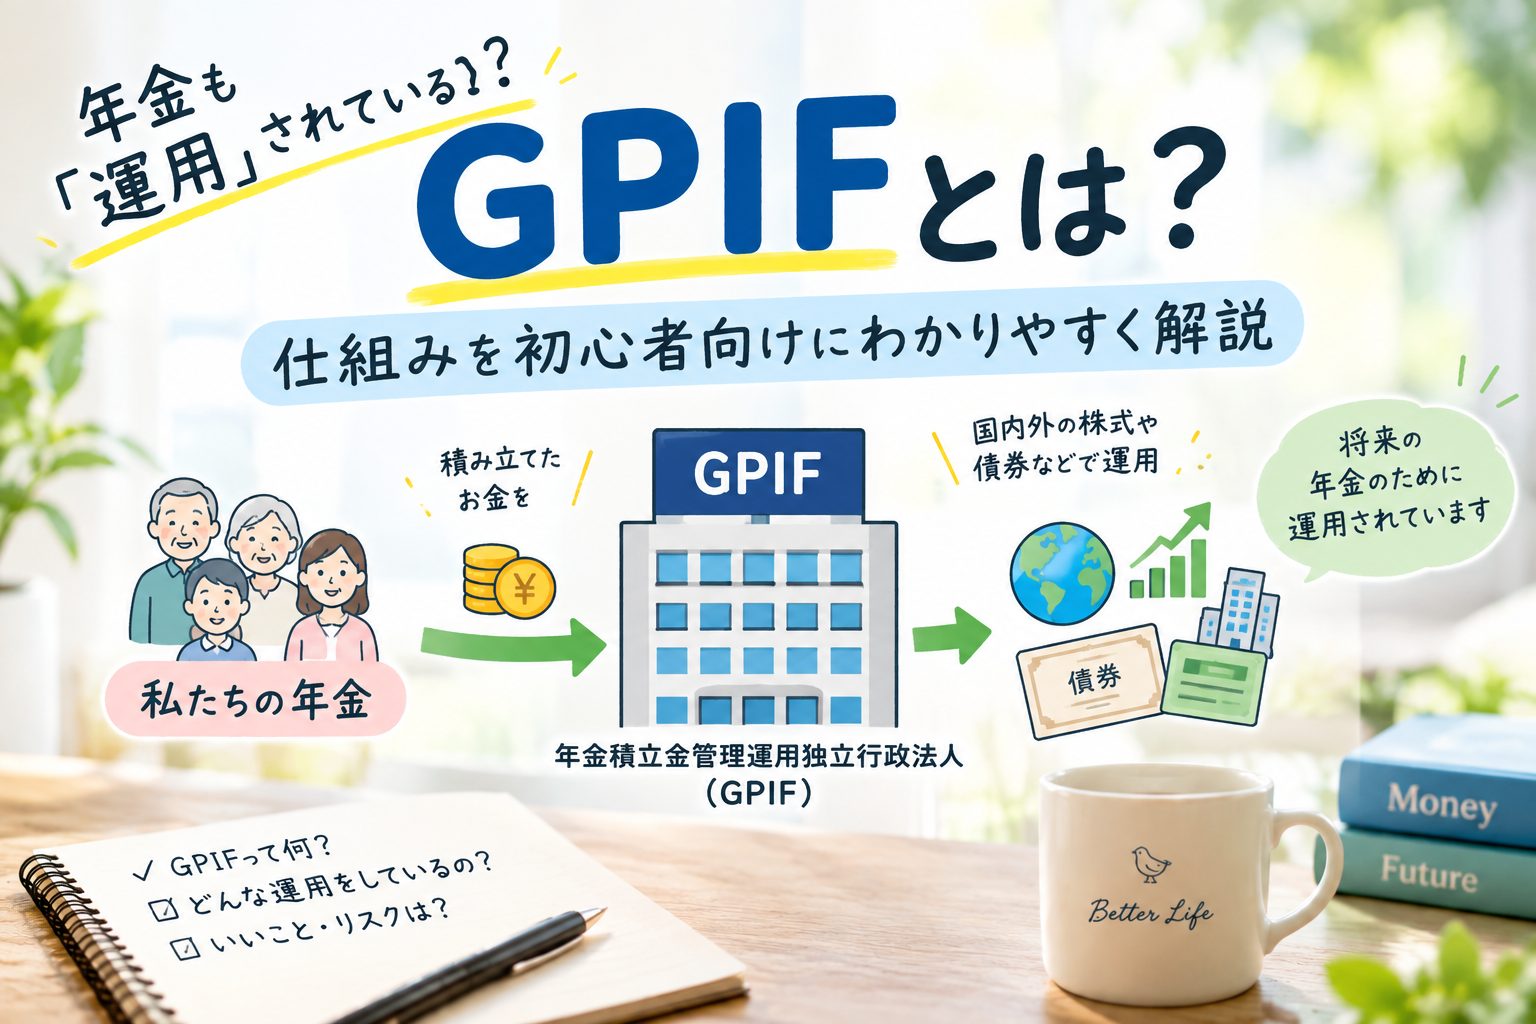
その運用を担っているのが、年金積立金管理運用独立行政法人、通称GPIFです。
しかもGPIFは、国内外の株式や債券に分散して、非常に長い期間を前提に運用しています。
投資をしている人なら、
- なぜ株式だけではなく債券も持つのか
- なぜ国内だけでなく海外にも投資するのか
- なぜ短期ではなく長期で考えるのか
といったことが気になるかもしれません。
そこでこの記事では、投資初心者の目線から「GPIFって何?」「年金と運用にはどんな関係がある?」をできるだけシンプルに整理してみます。
GPIFとは?
GPIFは「年金積立金」を運用する組織
GPIFとは、Government Pension Investment Fundの略称です。
日本語では、
年金積立金管理運用独立行政法人
といいます。
名前が長いので、ここではGPIFと呼びます。
GPIFの大きな役割は、公的年金の積立金を管理・運用することです。
ここで大切なのが、「年金そのものをGPIFが運用している」という理解ではなく、年金財政の中で積み立てられている「年金積立金」を運用しているという点です。
GPIF自身も、公的年金制度は現役世代が納める保険料をその時々の高齢者世代への給付に充てる「賦課方式」が基本であり、自分が払った保険料をそのまま積み立てて将来自分が受け取る仕組みではないと説明しています。
ここは、昔の自分が少し勘違いしていたところでした。
そもそも、日本の年金はどうなっている?
GPIFを理解するために、まず公的年金の基本的な仕組みを知っておきましょう。
かなり簡単にすると、こんなイメージです。
現役世代
↓ 年金保険料を納める
↓
公的年金制度
↓
現在の高齢者などへ年金を給付
つまり、日本の公的年金は「自分が払ったお金を、そのまま自分のために積み立てておく」という仕組みではありません。
現役世代から高齢者世代へお金が流れる、いわば世代間の支え合いが基本です。
では、なぜ「年金積立金」が存在するのでしょうか。
年金積立金は何のためにある?
少子高齢化が進むと、現役世代が減り、高齢者が増えていきます。
そうなると、現役世代から集める保険料だけでは、将来の年金給付を安定的にまかなうことが難しくなる可能性があります。
そこで、日本の公的年金には年金積立金があります。
これまでの年金保険料のうち、その時点で年金給付などに使われなかった分が積み立てられ、将来の年金財源として活用されます。
そして、この年金積立金を国内外の市場で運用しているのがGPIFです。
GPIFによれば、年金積立金の運用収益や元本は、おおむね100年という長期の年金財政の中で、将来世代の年金給付を補うために使われます。
つまり、GPIFの運用は「投資で大儲けして年金を支える」という単純なものではありません。
長い期間をかけて年金財政を支えるための一つの仕組みと考えると分かりやすいでしょう。
GPIFは何に投資している?
では、実際にGPIFはどんな資産に投資しているのでしょうか。
現在の基本ポートフォリオは、次の4つの資産を25%ずつとする考え方が基本です。
| 資産 | 基本構成 | 特徴 |
|---|---|---|
| 国内債券 | 25% | 比較的値動きが小さい資産 |
| 国内株式 | 25% | 日本企業の成長を取り込む |
| 外国債券 | 25% | 海外の債券に分散 |
| 外国株式 | 25% | 海外企業の成長を取り込む |
「株式だけに投資する」というわけでもなければ、「日本だけに投資する」というわけでもありません。
株式と債券、日本と海外。
それぞれを組み合わせているのがポイントです。
なぜ4つに分散するの?
投資を始めると、よく「分散投資」という言葉が出てきます。
GPIFも、分散投資の重要性を説明しています。
理由はシンプルです。
「どの資産が一番値上がりするかを、毎年当て続けるのは難しいから」です。
株式が好調な年もあれば、債券が相対的に強い年もあります。
国内資産が好調なこともあれば、海外資産が大きく伸びることもあります。
最初から「今年は外国株式が一番上がる!」と当てられれば簡単ですが、現実にはそんな予想を毎年当て続けることはできません。
だからこそ、複数の資産を組み合わせて、一つの資産だけに結果を依存しないようにしています。
これは、個人の資産運用にも通じる考え方です。
GPIFが「長期」で運用する理由
もう一つ、GPIFの運用で重要なのが長期運用です。
株式や債券は、短期間では大きく値上がりすることもあれば、大きく値下がりすることもあります。
つまり、1年だけ切り取って見ると、かなり激しく動くことがあります。
一方で、GPIFは年金財政を支えるという性格上、短期間の値動きだけを見て売ったり買ったりするのではなく、非常に長い期間を前提に運用しています。
GPIFも、株式や債券などを長期にわたって保有することで、世界の経済活動から得られる収益を取り込むことを目指しています。
ここは、私たちがNISAなどで長期投資を考えるときにも参考になるところです。
「年金を払う=自分が投資している」ではない
ここで、昔の自分がこの記事を書いたときに少し誤解していた部分を整理しておきます。
以前の私は、
「年金を払うということは、資産運用しているのと同じなのでは?」
と考えていました。
確かに、年金制度の中で積立金が運用されているという意味では、投資との共通点があります。
しかし、「自分が払った年金保険料をGPIFが運用して、その運用益が自分に返ってくる」わけではありません。
ここは大きな違いです。
公的年金は世代間の支え合いを基本とした制度であり、GPIFが運用しているのは、その中の年金積立金です。
だから、
年金=自分の投資商品
と考えるのは正確ではありません。
一方で、
「日本の年金制度にも、長期・分散運用という考え方が組み込まれている」
と知っておくのは、投資初心者にとって面白いポイントだと思います。
GPIFから個人投資家が学べること
GPIFの仕組みを知って、個人的に面白いと思ったのは、ものすごく派手な投資をしているわけではないことです。
基本となるのは、
- 長期で考える
- 複数の資産に分散する
- 国内と海外に分散する
- 株式と債券を組み合わせる
- 短期的な値動きだけで判断しない
という、投資の基本ともいえる考え方です。
もちろん、GPIFと個人投資家では、運用目的も金額も制度もまったく違います。
だから「GPIFと同じ投資をすればいい」という話ではありません。
それでも、「長期・分散」という考え方が、国の年金運用でも重視されていることを知ると、投資初心者にとっては少し見方が変わるのではないでしょうか。
まとめ
今回は、GPIFと年金運用について簡単に整理しました。
- GPIFは「年金積立金管理運用独立行政法人」のこと
- GPIFは公的年金の年金積立金を管理・運用している
- 日本の公的年金は、現役世代が高齢者世代を支える賦課方式が基本
- 年金積立金は将来の年金財政を支えるために活用される
- GPIFは国内債券・国内株式・外国債券・外国株式の4資産に分散して運用している
- 長期・分散投資によって、特定の資産だけに依存するリスクを抑えている
そして一番大切なのは、
「年金=自分の投資」ではない。でも、年金制度の中では実際に資産運用が行われている。
ということだと思います。
私自身、投資を始めたばかりの頃は「投資=株を買って値上がりを待つもの」というくらいの感覚でした。
でも、GPIFについて調べてみると、年金という非常に長期的な制度の中でも、長期・分散・リスク管理という投資の考え方が使われていることが分かります。
NISAなどで資産形成をしている人にとっても、知っておいて損はない仕組みではないでしょうか。
投資は「当てるゲーム」ではなく、長い時間をかけてリスクを管理しながら資産を育てていくもの。
GPIFを調べて、そんな当たり前のことを改めて感じました。
参考:GPIF公式サイト
GPIFでは、年金積立金の運用について、基本ポートフォリオや長期・分散投資の考え方、運用実績などを公開しています。
